
特朗普执政对支付创新的影响:机遇与挑战并存
特朗普总统签署《GENIUS法案》并发布支付现代化行政命令,推动数字支付发展,但其关闭消费者金融保护局(CFPB)及反对开放银行的态度引发行业担忧。本文权衡这些政策对支付创新的利弊。
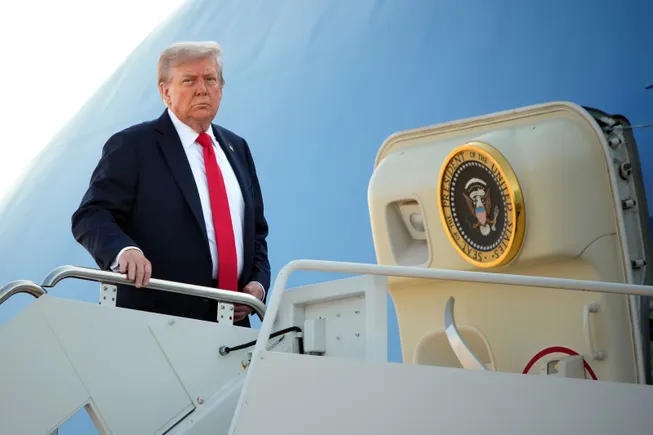
当被问及特朗普总统是否促进了支付创新时,人们的直觉反应可能是提及《GENIUS法案》。毕竟,特朗普于2025年7月签署了这项稳定币法案,首次为数字资产支付建立了监管框架。
此外,他在就职仅两个月后,于2025年3月发布了支付现代化行政命令。该命令禁止联邦政府使用纸质支票,推动美国进一步转向数字支付。同样,他的政府还废除了生产成本高于面值的便士硬币。
这些总统举措可以说都在推动美国朝着更先进、更高效、更快捷的支付处理方式迈进。
然而,与这些行动相抵消的是,政府试图关闭消费者金融保护局(CFPB)。在特朗普的前任乔·拜登总统领导下,CFPB因试图对新兴支付服务(如先买后付和 earned wage access)施加新规而招致一些支付行业高管的批评,但如今该行业可能面临各州的监管审查。
随着CFPB可能在明年面临关闭,EWA和BNPL行业正面临各州监管的拼凑局面,迫使企业可能需遵守全国范围内多种不同的法律法规。
“在我看来,尽管各州法规形式各异,但总比没有监管要好,每一条都是如此,”earned wage access提供商Rain Technologies的首席执行官Alex Bradford本月早些时候对Payments Dive表示。
州级监管不仅可能使企业在多个司法管辖区合规变得困难,还可能因各州参数不同而增加合规成本。
在特朗普的负面清单上,还有其政府对开放银行的反对立场。开放银行是拜登政府推动的趋势,旨在将更多金融服务的控制权交还给消费者。拜登时期的一项规则本将增加消费者金融数据的访问权限(经同意),但如今该规则正由特朗普缩减后的CFPB进行重写。
包括支付行业代表在内的金融科技贸易团体,正呼吁政府继续推进开放银行,以便它们在与大型银行竞争对手提供金融服务时拥有更多竞争力。银行则反对这种更大的自由度,试图对金融科技公司使用数据收取费用。
“对消费者数据征收费用是对负责任创新、竞争以及数百万依赖负责任金融科技工具管理日常财务的美国人的直接威胁,”美国金融科技委员会首席执行官Phil Goldfeder在上个月的新闻稿中表示。金融科技协会也支持拜登时代的开放银行方针。
目前,CFPB的开放银行政策正陷入规则重写及相关诉讼之中。尽管CFPB发言人本周表示将制定规则,但政府的重新解读将呈现何种面貌仍有待观察。
站在银行一边未必是特朗普的计划。作为总统候选人时,特朗普曾因表示会考虑限制银行发卡机构及其卡网络合作伙伴设定的信用卡利率而登上头条。尽管该想法得到国会支持,且参议员伯尼·桑德斯和乔什·霍利提出了相关法案,但该提案进展甚微。
在银行卡领域,值得关注的是特朗普领导下的司法部将如何处理其对Visa(美国最大卡网络)的反垄断诉讼。在拜登任内,司法部指控该公司在借记卡市场存在非法垄断。
目前,该案以及特朗普在支付创新领域的遗产均尚无定论。