
观点
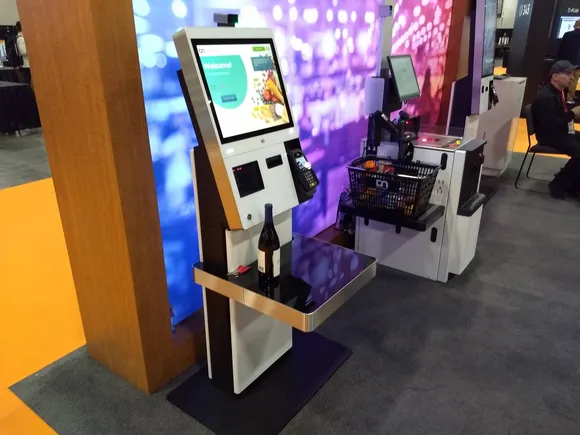
支付现代化:从可选项到必选项
支付现代化已成为金融机构的运营与战略要务,但并非必须采取颠覆性的‘全盘替换’。通过分阶段、增量式的现代化改造,机构可以在维持稳定性、合规性和客户信任的同时,逐步引入云原生、微服务架构及嵌入式AI能力,从而降低总拥有成本、提升创新能力,并持续实现业务价值。
支付网络选择考量:从减少依赖到全面掌控
英国减少对Visa和Mastercard依赖的举措,凸显了全球支付行业对集中化风险、受理成本攀升及路由灵活性不足的普遍关切。然而,对商户而言,核心问题并非选择哪条支付通道,而是如何在多通道并行的环境中获得足够的可见性、控制力与智能决策支持,以优化支付流程、降低成本并提升盈利能力。
当国家对支付的监管失去牵引力
已有超过20个州颁布了全面的消费者隐私法律,给在全国运营的支付公司造成了零散的合规负担。Bluefin创始人Ruston Miles认为,合规并不等于保护,并呼吁建立一个联邦框架,通过加密和令牌化激励数据贬值。
开放美联储支付轨道:准入之外,风险与责任如何匹配
金融科技公司直接接入美联储支付轨道的政策方向已渐清晰,但业界对准入后风险与责任分配的讨论仍显不足。作者指出,资格仅是起点,真正的挑战在于运营标准、责任链条与监管节奏能否与扩大的准入同步。
开放银行滞后或促使金融科技公司撤离美国市场
美国开放银行首个重大里程碑的原始截止日期已于今春悄然过去。作者认为,延期对支付生态和金融服务领域极为不利。欧洲开放银行立法成熟,推动即时支付和一致体验,而美国金融机构的拖延与对屏幕抓取的依赖,正促使部分金融科技公司转向更友好的市场,最终损害美国消费者利益。
支持总统的金融科技行政令:监管现代化与消费者机遇
金融创新是经济机会的引擎。近期关于金融科技创新的总统行政令之所以重要,在于它指向一个能让负责任的工具更易构建的监管框架。本文作者、Ballard Spahr律所律师Joseph J. Schuster认为,监管应支持公平、竞争且富有韧性的金融体系,而非保护遗留模式。从30年期抵押贷款到现代支付系统,创新产品需要发展空间。行政令聚焦监管现代化,旨在明确规则、鼓励竞争,让下一代金融产品在美国诞生。
反欺诈不能坐等政府行动
美国三大联邦机构联合成立反欺诈圆桌会议,但商户面临即时欺诈威胁,需在销售点实施防御策略,包括优化账单描述符、加强客户沟通、实时监控交易,并主动管理拒付以保护收入。
电子支付强制令下的对账困境:当数字化剥离了纸质支票的隐性功能
美国公民及移民服务局(USCIS)去年秋季强制要求电子支付申请费,移民律所发现,纸质支票被取消后,其附带的案件追踪与审计功能也随之消失。财务团队不得不手动匹配大量相似的ACH或信用卡扣款,重建原本默认存在的审计线索。作者Joon Park认为,这一案例折射出更广泛的联邦电子支付趋势(如行政命令14247)背后的基础设施问题:数字化不应只解决资金流动,更需保留支付背后的信息、控制与问责能力。
特朗普应否决高成本贷款银行牌照申请
特朗普提出信用卡利率10%上限,但其政府可能允许高成本在线贷款机构通过收购国家银行规避州利率限制。NetCredit和OppFi等公司若获准,将能在全美收取100%甚至更高APR,包括45个禁止此类利率的州。作者呼吁特朗普拒绝这些申请,并支持国会立法设定36%的全国利率上限。
信用卡利率上限为何会伤及消费者与小企业
美国国会两党部分议员支持将信用卡利率上限定为10%。本文作者、FinRegLab创始人兼CEO Melissa Koide指出,这一看似惠及民生的政策可能适得其反:它或导致74%至85%的活跃账户被关闭或额度骤降,迫使借款人转向成本更高的替代渠道,并严重冲击依赖信用卡融资的小企业。