
稳定币跨境结算面临“最后一公里”难题
美国《GENIUS法案》为稳定币带来监管合法性,但ACI Worldwide高管Phil Bruno撰文指出,稳定币在跨境结算中仍面临“最后一公里”挑战:本地货币兑换依赖国内银行系统,且稳定币与区块链间缺乏互操作性,短期内难以取代现有即时支付网络。
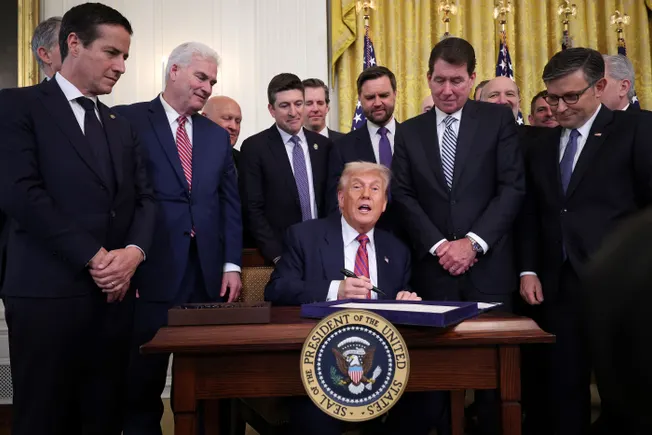
随着美国总统唐纳德·特朗普签署《GENIUS法案》,金融服务业对稳定币变革全球支付格局的期待日益升温。该法案旨在为稳定币发行方建立消费者保护、储备要求和联邦监管框架,更重要的是,它为稳定币作为可靠支付工具的潜力增添了行业层面的可信度与认可。
理论上,这种与法定货币挂钩以最小化价格波动的数字货币,为国际支付中常见的摩擦、成本与延迟问题提供了颇具吸引力的解决方案。然而,尽管金融服务业拥抱创新,现实往往会给热情降温——稳定币在跨境结算领域实现广泛采用的道路,恐怕不会一帆风顺。

当前跨境支付基础设施虽已显著改善,但仍存在不一致与成本高昂的问题。代理银行和Swift等银行间网络虽已基本解决资金安全传输,但各国在交易国内阶段的处理速度上差异悬殊。稳定币有望解决这些问题——例如,可依托各国本地实时或即时支付系统,充当货币区之间的结算桥梁,减少对商业银行资产负债表的依赖,创造更快、更透明的结算体验。
事实上,国际清算银行(BIS)已承认,在健全治理与监管支持下,稳定币可促进更高效的跨境资金流动。Project Dunbar与Project Helvetia均探索了多边央行数字货币及代币化结算用例,暗示了未来可能性。
然而,从实践角度看,稳定币解决现有问题的承诺很快遭遇一系列挑战,其中最主要的是我们所说的“最后一公里”问题。即便稳定币能在支付旅程的部分环节充当无摩擦中介,本地收款方最终仍需以本地货币、存入本地银行账户或数字钱包。这一最终兑换步骤正是现有摩擦集中之处——而稳定币目前并未在此展现出明显优势。
原因在于:本地货币兑换仍须与国内银行系统集成,而许多国家的本地清算与结算基础设施已相当完善。即时支付方案(如美国的FedNow)已在70多个国家投入运营,且更多国家正在跟进。这些系统专为速度、韧性与可及性而设计。将稳定币引入其中,增加的是复杂性而非简化——尤其当终端用户仍依赖传统银行与支付系统获取服务时。
此外,稳定币与区块链之间缺乏互操作性构成另一重大障碍。跨境支付涉及在不同司法管辖区、监管框架与技术标准之间转移资金。除非稳定币能实现彼此间以及与遗留金融系统的无缝集成,否则它们将难以超越利基用例的局限。