
观点
刷卡手续费上限之争:小企业主为何反对“善意”监管
美国多州及国会推动限制信用卡刷卡手续费,声称利好小企业。但威斯康星州三家美容院业主、全国纳税人联盟州事务高级主任杰西卡·沃德撰文指出,此类政策实为转嫁成本、损害社区银行与小企业利益。
支付现代化刻不容缓:从医疗行业看数字化转型的紧迫性
数字支付普及虽快,但医疗等关键领域仍困于手工与纸质流程,年损失估算达184亿美元。白宫近期行政令要求联邦支付现代化,释放出全行业转型信号。医疗行业案例显示,行政负担持续加重,自动化支付可显著降本增效,但需战略合作与平台支撑。
不要让美国消费者为金融数据共享买单
美国消费者金融保护局(CFPB)在新领导下正试图废除第1033条规则,该规则赋予消费者对其金融数据的控制权。废除将损害消费者利益、阻碍创新并减少银行业竞争。开放银行模式在英国和澳大利亚的成功实践表明,安全的数据共享能促进竞争和信贷可及性。
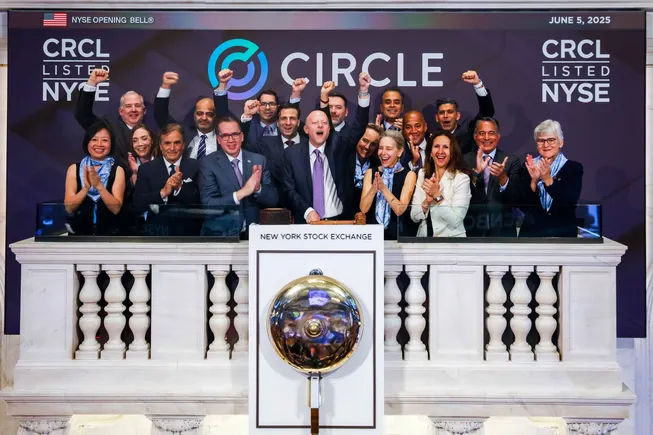
GENIUS法案只是稳定币监管的起点
杜兰大学商学院助理教授Ryan Peters认为,美国《GENIUS法案》是稳定币监管的里程碑,但远非终点。法案解决了稳定币定义和监管归属问题,强制现金或短期国债储备,并结束美联储与SEC的管辖之争。然而,法案未要求每日储备透明,也未解决银行存款外流问题。作者呼吁国会尽快出台后续措施,包括每日披露储备明细、建立基于结果的创新通道,以及设立流动性调节机制。
守护已赚工资即时获取:勿让监管时钟倒转
过去六年,EWA帮助美国工人管理日常财务并应对紧急开支。2020年咨询意见曾明确其非信贷性质,但2024年拟议规则和2025年撤销决定引发混乱。作者敦促CFPB发布扩大咨询意见,一劳永逸地确认EWA非信贷。
告别纸质支票:联邦支付数字化释放的信号
美国白宫于今年早些时候发布指令,要求联邦政府于9月底前停止以纸质支票作为默认支付和收款方式。此举被业内视为对长期低效支付方式的纠偏。Built Technologies CEO Chase Gilbert撰文指出,纸质支票在丢失或被盗风险上比数字支付高16倍,且每年耗费纳税人数亿美元。尽管证据充分,仍有75%的企业依赖纸质支票进行B2B支付。Gilbert呼吁私营部门将支付数字化提升为战略要务,以增强安全性、透明度和运营效率。
银行需加速推进ISO 20022合规准备
ISO 20022标准旨在统一全球金融机构间的数据交换格式,其Fedwire支付系统的实施截止日期已延长至2025年7月。尽管大型银行进展显著,但中小银行和信用合作社普遍滞后。行业研究显示,仅5%的金融领导者对当前实时支付处理能力有信心。专家建议,机构应借合规契机推动系统现代化,以提升运营效率、增强反欺诈能力并获取竞争优势。
Z世代重塑B2B支付:从交易工具到价值宣言
Z世代进入职场,正以数字原住民的身份重塑B2B支付:他们要求即时到账、透明费用、灵活信用与价值对齐。Billtrust CEO Sunil Rajasekar认为,支付不再是单纯交易,而是企业价值观的试金石。企业若仍固守30天账期与繁琐审批,将失去这一代决策者的信任。
稳定币如何延续美元霸权:数字美元的新征程
美元作为全球储备货币已逾百年,如今正通过稳定币实现数字化转型。价值超2000亿美元的稳定币,为高通胀国家居民提供保值工具,降低跨境转账成本,推动金融包容性。尽管比特币波动性限制其支付功能,但美元稳定币(如USDT、USDC)在拉美、撒哈拉以南非洲等地区迅速普及,成为传统法币体系的有力补充。
支付工具激增,行业整合在即
支付行业正重蹈流媒体覆辙:选项激增却让消费者更困惑。从数字钱包到BNPL,从银行直连到加密货币,碎片化加剧。但历史表明,整合不可避免——赢家将是那些让支付“隐形”的公司。