
观点
FedNow“发送”功能为何至关重要:金融机构亟需全面接入即时支付
FedNow上线一年多,超千家金融机构加入,但多数仅开通接收功能。作者指出,仅接收不发送将使机构面临竞争劣势和声誉风险,并建议尽快全面接入。
银行机构竞相冲刺ISO 20022新标准合规
随着跨境支付数字化加速,ISO 20022新消息标准将于2025年11月取代传统格式。尽管筹备期长达数年,许多美国银行仍临阵磨枪,面临技能缺口与合规挑战。领先者已利用新标准优化国际支付预验证,落后者或丧失创新与业务机会。
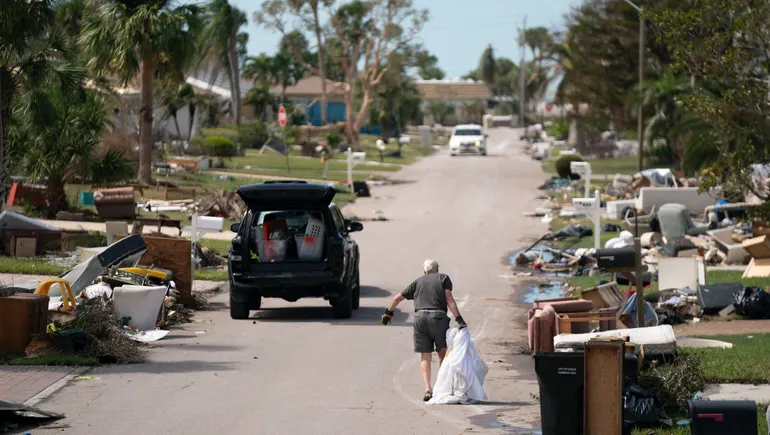
CCCA若获通过,非营利组织将如何受益
飓风海伦和米尔顿过后,美国民众慷慨解囊,但信用卡刷卡费正蚕食慈善捐款。每年约60%的家庭向非营利组织捐款,2023年个人捐赠总额近3200亿美元,然而刷卡费让部分善款流入Visa、万事达和大银行的口袋。两党支持的《信用卡竞争法》旨在打破双巨头垄断,降低非营利组织的交易成本,确保善款真正用于公益。
支付行业应主动拥抱数字货币浪潮
稳定币支付平台Rail的首席营收官Ryan Miller认为,数字货币和代币化资产正加速发展并逐步获得监管明确性,支付行业应摒弃投机教训,以负责任的态度整合新兴货币,通过冗余、安全与可扩展的底层架构,为未来支付做好准备。
DOJ's Visa Lawsuit Lacks Merit in a Dynamic Payments Market
The U.S. Department of Justice sued Visa in September, alleging monopolization of debit markets. This commentary contends the case overlooks dynamic competition from fintechs, regulatory constraints like the Durbin Amendment, and consumer benefits, urging antitrust enforcement to focus on outcomes rather than market share.
FTC 对拒付服务商的监管动向:行业解读与合规启示
FTC 长期以来对支付处理行业保持高度关注,其对拒付服务商的监管立场正从“整体质疑”转向“精准打击”。本文结合 Chargebacks911 案,剖析 FTC 关注的三大核心要素与两类高风险行为,并为收单机构提供合规建议。
Illinois should abandon interchange law
The Illinois Interchange Fee Prohibition Act, passed in a closed-door deal, exempts sales taxes and tips from card transactions. It benefits only mega-stores, burdens small businesses, and weakens fraud prevention. The law should be struck down.
信用卡积分奖励,究竟由谁买单?
信用卡奖励常被视为消费者福利,但背后隐藏着成本承担者的问题。以三家餐厅消费场景为例,不同支付方式导致商户收入差异,奖励计划使商户承担更高手续费,并最终通过涨价转嫁给所有顾客,加剧经济不平等。
CFPB新规或逆转薪资预支服务进展
美国消费者金融保护局(CFPB)计划将薪资预支(EWA)应用重新归类为贷款,此举可能适得其反,推动用户重返高成本发薪日贷款。本文分析EWA与发薪日贷款的本质区别,并对比州级监管模式,呼吁CFPB避免套用过时法规。