
观点
下一代AI意味着下一代欺诈:我们准备好了吗?
支付科技公司Aeropay首席执行官Dan Muller认为,AI不会自动解决欺诈问题,反而可能被恶意利用,催生深度伪造身份、克隆语音等新型攻击手段。他呼吁行业将重心从追逐先进模型转向建立信任判断与防御性基础设施,以应对下一代欺诈风险。
支付创新与竞争:有限目的支付银行牌照的路径
美国支付行业受制于过时规则,数字支付公司无法直接使用美联储支付系统,需依赖银行中介,导致交易延迟和成本增加。本文建议国会采取两党合作措施,设立有限目的支付银行牌照,允许这些公司直接接入FedNow等系统,同时保留适当监管,以提升效率、促进竞争并惠及消费者和企业。
BNPL服务商应主动上报客户信用数据
美国金融科技委员会首席执行官Phil Goldfeder认为,BNPL服务商应全面、标准化地向信用机构上报用户还款数据,以弥补信用报告缺口,使负责任使用BNPL的消费者获得应有的信用评分提升。
终止美国纸质支票的隐忧
美国财政部宣布将于9月30日起停止签发纸质支票,全面转向电子支付。尽管此举旨在提升效率与安全性,但仅提前六周的通知期可能让依赖此类付款的最脆弱群体陷入困境。本文探讨了政策背后的风险与可行的过渡方案。
10%利率上限将压缩信贷可得性,行业警告风险加剧
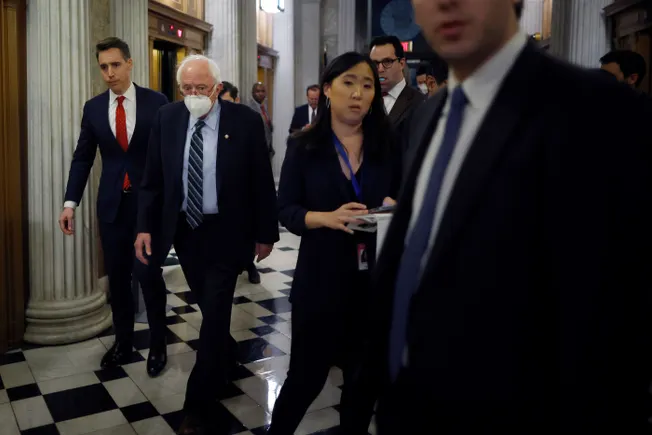
First Internet Bank首席执行官David Becker撰文指出,参议员Sanders和Hawley提出的《10%信用卡利率上限法案》虽意图缓解1.17万亿美元信用卡债务压力,但实际可能适得其反:银行将收紧信贷、提高费用,高风险消费者被迫转向发薪日贷款等高风险替代,金融科技公司亦受冲击。他呼吁立法者应聚焦透明度和负责任放贷,而非简单价格管制。
即时工资获取服务应免费提供
即时工资获取(EWA)行业在十年间从颠覆性创新演变为面临成本与合规争议的领域。作者Jason Lee指出,许多工人因频繁使用EWA而承担高额费用,且监管诉讼频发。他主张行业应通过技术革新而非游说立法来提供免费、合规的服务,并引用加州和新纽约州监管机构的警示,强调免费EWA是未来方向。
即时发薪:让劳动者按需领取已赚工资的价值论证
美国俄勒冈大学副教授Jonathan Davis撰文指出,在关税、股市波动与AI裁员加剧家庭财务不确定性的背景下,即时发薪(EWA)工具能帮助按周薪生活的劳动者在发薪日前获取已赚工资,避免高成本借贷,并呼吁政策制定者完善保障机制而非限制其使用。
大型银行举措威胁金融创新
美国大型银行正通过收取高额数据访问费,限制金融科技和数字资产公司竞争,威胁消费者选择权。本文作者呼吁政府强化开放银行规则(第1033条),确保消费者数据自主权,避免创新受阻。
稳定币跨境结算面临“最后一公里”难题
美国《GENIUS法案》为稳定币带来监管合法性,但ACI Worldwide高管Phil Bruno撰文指出,稳定币在跨境结算中仍面临“最后一公里”挑战:本地货币兑换依赖国内银行系统,且稳定币与区块链间缺乏互操作性,短期内难以取代现有即时支付网络。